Por: Felipe Villarreal, Socio Senior y Líder de la práctica de Banca e Instituciones Financieras para Latinoamérica, McKinsey & Company.
La banca enfrenta una paradoja cada vez más evidente. Mientras los riesgos operativos evolucionan a velocidades sin precedentes, las instituciones financieras responden con estructuras de supervisión que crecen en tamaño, pero no necesariamente en efectividad. El desafío ya no consiste únicamente en identificar amenazas, sino también en anticipar cómo pueden propagarse y evitar que se conviertan en crisis.
McKinsey muestra cifras que revelan la magnitud del problema. Según la Firma, entre 2020 y 2023, el personal dedicado a riesgos operativos aumentó 11% anual. Sin embargo, apenas 4% de las instituciones encuestadas en 2026 superó sus objetivos de productividad en esta función, frente al 22% correspondiente al riesgo crediticio. Además, 58% reconoce tener visibilidad apenas moderada sobre las dependencias de componentes de software integrados en sus operaciones.
La banca vive en un entorno donde el fraude, el lavado de dinero y las vulnerabilidades tecnológicas evolucionan entre diez y 100 veces más rápido que antes. Ante esto, aumentar los controles tradicionales resulta insuficiente.
Las instituciones bancarias panameñas no se quedan atrás: recientemente, la Superintendencia de Bancos de Panamá estableció nuevas disposiciones para fortalecer la seguridad de las transferencias electrónicas mediante mecanismos de validación de beneficiarios. La iniciativa refleja la evolución hacia una gestión de riesgos más preventiva y automatizada, donde la tecnología permite detectar vulnerabilidades, fortalecer la confianza y proteger las transacciones bancarias.
La respuesta podría estar en los “digital twins”
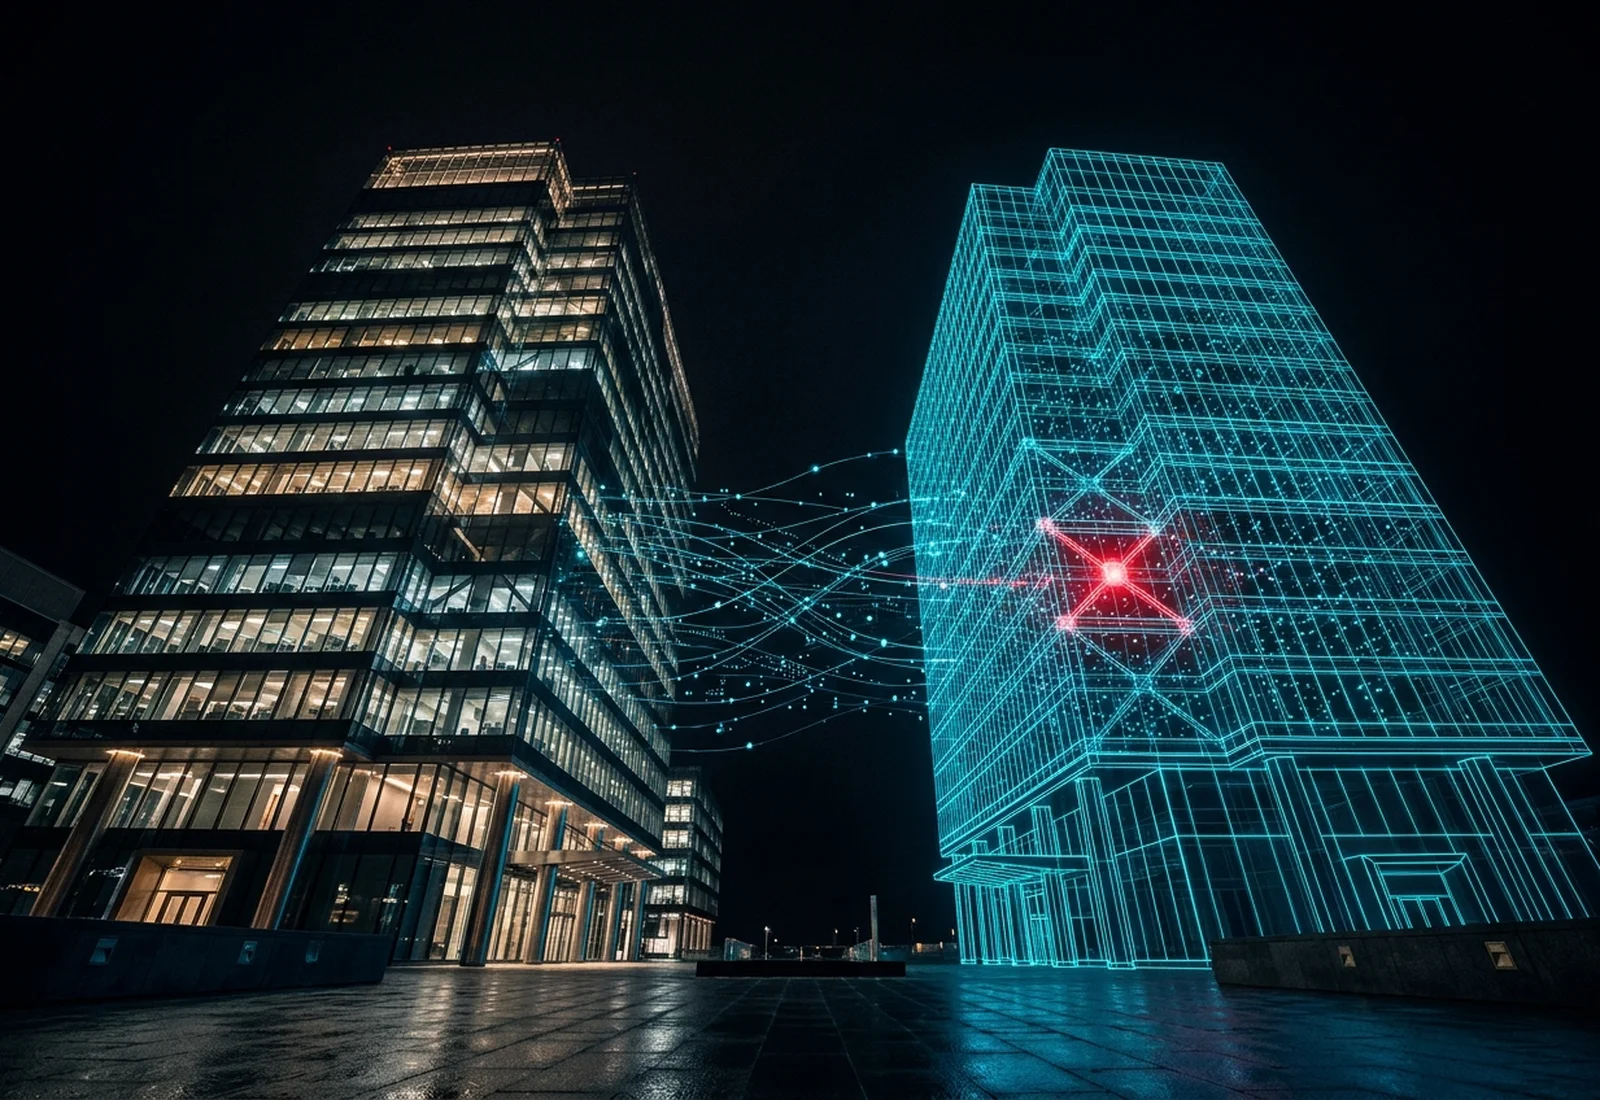
Los gemelos digitales son representaciones dinámicas de las operaciones bancarias que conectan procesos, tecnologías, proveedores y controles para observar riesgos en tiempo real, simular escenarios y anticipar consecuencias. Para este caso, su verdadero potencial consiste en transformar siete decisiones fundamentales que cualquier CRO (director ejecutivo de riesgos) puede y debe aprovechar.
La primera decisión: cuándo evaluar los riesgos. Tradicionalmente, las instituciones realizan autoevaluaciones periódicas que pueden quedar desactualizadas rápidamente. Un gemelo digital permite monitorear continuamente procesos y controles, actualizando la exposición conforme cambian las operaciones. La evaluación deja de ser una fotografía anual para convertirse en una visión permanente.
La segunda: cómo interpretar la información. Los bancos suelen distribuir sus datos entre plataformas, departamentos y hojas de cálculo que dificultan comprender las conexiones entre amenazas. Integrar riesgos, controles, incidentes y problemas en un modelo único permite identificar exposiciones compartidas y tomar decisiones con información consistente.
La tercera: anticipar escenarios adversos. Una falla tecnológica, un ciberataque o un cambio regulatorio pueden desencadenar consecuencias que atraviesan múltiples áreas. Mediante simulaciones, los bancos pueden comprender esos efectos antes de que ocurran. Análisis que tradicionalmente requieren semanas podrían completarse en minutos. Algunas experiencias iniciales han logrado modelar arquitecturas completas de procesamiento de pagos en menos de 48 horas.
La cuarta: cómo responder cuando aparece un problema. Actualmente, muchas instituciones investigan incidentes individualmente, aunque sus causas puedan repetirse en otras operaciones. Los gemelos digitales permiten identificar inmediatamente exposiciones equivalentes y rastrear su origen. Así, una falla detectada en una unidad puede impulsar medidas preventivas en toda la organización.
La quinta: dónde se concentran las vulnerabilidades. Las relaciones entre proveedores tecnológicos generan dependencias difíciles de identificar mediante revisiones manuales. Un banco norteamericano descubrió más de 200 concentraciones de riesgo previamente desconocidas, incluyendo un proveedor tecnológico presente en más de 30 procesos críticos. Mapear estas conexiones permite detectar puntos únicos de falla antes de que comprometan servicios esenciales.
La sexta: cómo evaluar las consecuencias del cambio. Actualizar sistemas, modificar contratos o reorganizar estructuras puede generar efectos inesperados. Un gemelo digital permite rastrear sus repercusiones sobre procesos y controles, reduciendo evaluaciones que anteriormente tomaban meses a horas o días. Esto facilita innovar con mayor confianza y velocidad.
La séptima: cuándo intervenir. La supervisión continua permite reconocer señales tempranas y activar respuestas antes de que los problemas escalen. Su importancia aumenta con la inteligencia artificial. Aunque 73% de las instituciones combina medidas inmediatas de contención con programas de transformación de largo plazo frente a riesgos de IA, apenas 14% dispone de controles avanzados, como pruebas de modelos o ejercicios de red teaming.
Mucho más que una modernización tecnológica
Así, estas capacidades cambian el papel del CRO, que pasa de revisar acontecimientos pasados a participar activamente en decisiones estratégicas.
El beneficio trasciende la prevención de pérdidas. Una mejor comprensión operativa permite acelerar lanzamientos, simplificar estructuras y fortalecer la confianza. No sorprende que 96% de las instituciones considere la productividad del riesgo mediante inteligencia artificial una prioridad de inversión para los próximos tres años.
Lo positivo es que, en Panamá, la transformación de la gestión de riesgos bancarios ya muestra avances importantes. En abril de 2026, la Superintendencia de Bancos del país presentó iniciativas orientadas a fortalecer la supervisión mediante herramientas digitales, analítica predictiva y mecanismos de monitoreo continuo. Esta evolución apunta hacia un modelo de supervisión más proactivo, capaz de identificar señales de alerta y anticipar posibles vulnerabilidades antes de que se conviertan en problemas mayores. Aunque estas iniciativas todavía no representan la implementación de gemelos digitales, constituyen un paso relevante hacia una gestión de riesgos más integrada, dinámica y preventiva, en línea con las capacidades que esta tecnología promete desarrollar en la industria financiera.
La banca del futuro no podrá medir su resiliencia únicamente por los riesgos que identifica o los controles que acumula. Su verdadera fortaleza dependerá de su capacidad para comprender las conexiones invisibles de su operación, anticipar escenarios críticos y actuar antes de que una vulnerabilidad se transforme en crisis. Los gemelos digitales ofrecen precisamente esa posibilidad. Para los líderes bancarios, la ventaja competitiva estará cada vez más vinculada con una capacidad esencial, conocer las consecuencias de sus decisiones antes de ejecutarlas.
https://www.superbancos.gob.pa/node/1805↩︎
https://www.superbancos.gob.pa/node/1694↩︎
Descargo de responsabilidad – Panamá Banking News
Las opiniones expresadas en esta columna son responsabilidad exclusiva de su autor y no reflejan necesariamente la postura de Panamá Banking News. El contenido es únicamente informativo y no constituye asesoramiento financiero, legal ni profesional. Este artículo ha sido elaborado de manera independiente y no ha recibido financiamiento, patrocinio ni compensación de terceros.