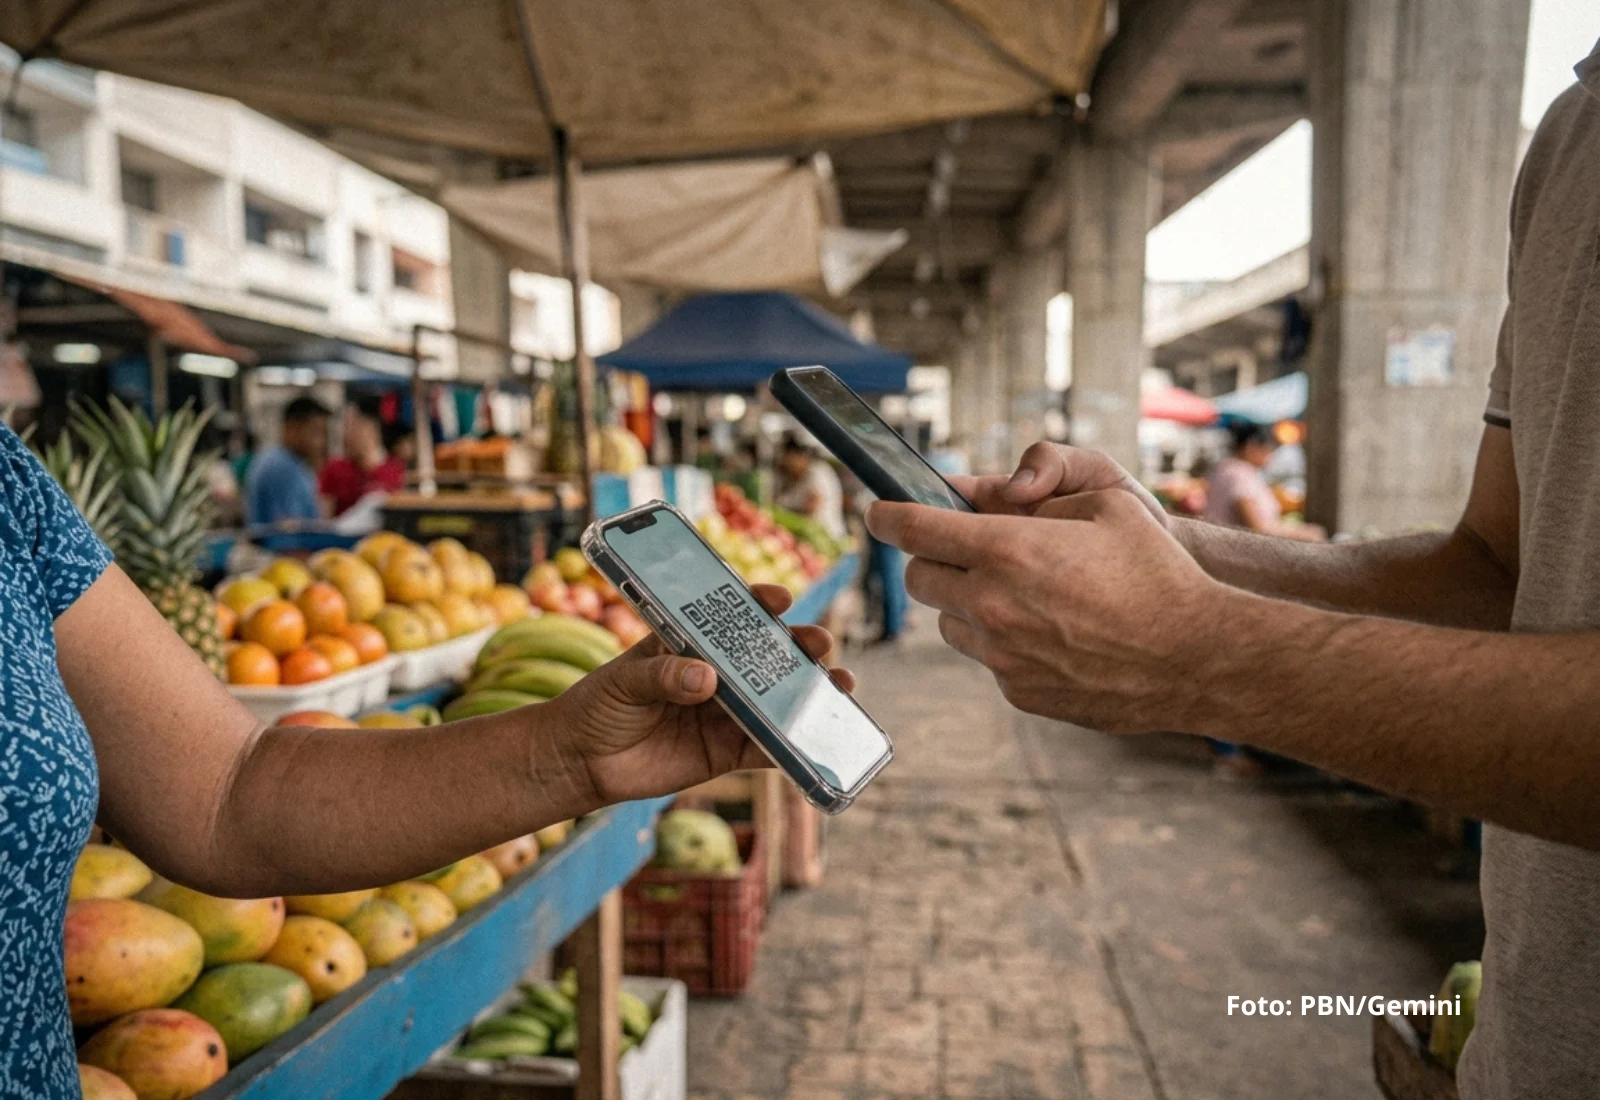
Imaginemos a un microempresario que opera principalmente en efectivo y cuyos ingresos dejan pocos registros financieros digitales. Ahora imaginemos que ese mismo negocio comienza a aceptar pagos mediante códigos QR o transferencias bancarias. Los cobros digitales generan un registro de sus transacciones que, cuando se canaliza y consolida en una cuenta bancaria, puede aportar información sobre sus ingresos y flujo de caja.
Esto no significa que la adopción de pagos digitales genere automáticamente un historial crediticio ni garantice la aprobación de un préstamo. Sin embargo, puede proporcionar información adicional que una entidad financiera eventualmente utilice para evaluar la capacidad de pago de un trabajador independiente o microempresario.
Inclusión: de la transacción a la información financiera
Para un microempresario, la adopción de pagos digitales va más allá de facilitar las operaciones cotidianas. Cada cobro electrónico registrado puede contribuir a construir un historial transaccional que antes no existía o que era difícil de comprobar.
Formalización económica: el reto de la informalidad
En septiembre de 2025, el 47.1% de la población ocupada no agrícola se encontraba en empleos informales, según el Instituto Nacional de Estadística y Censo (INEC).
En este contexto, la digitalización de los cobros puede convertirse en una herramienta para generar mayor información sobre la actividad económica de pequeños negocios, aunque por sí sola no elimina las demás barreras de acceso al crédito.
Una infraestructura lista para evolucionar
Panamá cuenta con 3.9 millones de clientes bancarios y más de 5.1 millones de cuentas, según datos de la Superintendencia de Bancos de Panamá.
A esto se suma que el 81% de los consumidores bancarizados panameños utiliza métodos de pago digitales o fintech, de acuerdo con el Estudio sobre el Estado de la Digitalización y la Inclusión Financiera 2026 de Mastercard. Las transferencias basadas en cuentas bancarias fueron utilizadas por el 67% de los consumidores encuestados durante los seis meses anteriores al estudio.
La digitalización de los pagos no garantiza el acceso al crédito, pero puede ayudar a convertir una actividad económica difícil de documentar en información financiera que una entidad pueda eventualmente utilizar para evaluar a un potencial prestatario.
Contenido patrocinado por BG
